Európsky trh s plynom sa zmenil. Cenu čoraz viac určujú globálne riziká
9. 11. 2026
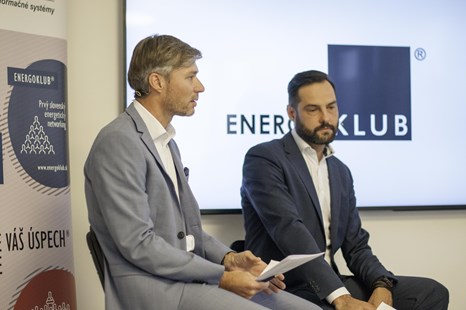
Európsky trh s plynom už nečelí iba otázke dostatku komodity. Rastúci význam LNG, geopolitické riziká a cenová volatilita menia obchodné stratégie, využívanie zásobníkov aj postavenie Slovenska na európskom trhu. Michal Kocůrek z EGU a Michal Ľalík zo SPP v rozhovore pre ENERGOKLUB® vysvetľujú, prečo sa plynárenský sektor musí pripraviť na dlhšie obdobie neistoty a čo bude rozhodovať o bezpečnosti dodávok Ak by bolo potrebné súčasný európsky trh so zemným plynom charakterizovať jediným slovom, podľa oboch hostí by ním bola neistota. Tá už nie je iba krátkodobou reakciou na jeden konflikt alebo výpadok dodávok. Stáva sa súčasťou prostredia, v ktorom musia obchodníci, dodávatelia aj prevádzkovatelia infraštruktúry fungovať.
Podľa Michala Kocůreka, projektového riaditeľa českej analytickej spoločnosti EGU, neistotu posilňuje predovšetkým skutočnosť, že trh nevie spoľahlivo odhadnúť dĺžku a dôsledky geopolitických konfliktov. Aj keby sa jedno riziko podarilo odstrániť, zostáva otázkou, kde a kedy sa môže objaviť ďalšie.
Podobne situáciu hodnotí Michal Ľalík, riaditeľ divízie obchodu Slovenského plynárenského priemyslu (SPP). Za väčší problém než samotnú fyzickú dostupnosť plynu považuje jeho cenu.
„Ja by som sa nejakého fyzického nedostatku komodity neobával,“ povedal Ľalík. Podľa neho zostávajú európske zásobníky napriek nižšej naplnenosti schopné pomôcť pri pokrývaní zimných špičiek. Za podstatne väčšie riziko považuje vysoké ceny a ich výrazné každodenné výkyvy.
Kocůrek s týmto hodnotením v zásade súhlasí, upozorňuje však, že situáciu nemožno automaticky zovšeobecniť na celú Európu. Jednotlivé krajiny majú rozdielnu skladovaciu kapacitu, prístup k zdrojom aj možnosti dovozu. ČR a Slovensko však podľa neho vstupujú do zimy v relatívne bezpečnej pozícii.
Lacnejší plyn v budúcnosti? Trh s ním počíta, riziká však zostávajú
Forwardové ceny naznačujú postupný pokles cien plynu v ďalších rokoch. Podľa hostí to súvisí nielen s očakávaným rastom globálnych LNG kapacít, ale aj s predpokladom trhu, že súčasné geopolitické obmedzenia nebudú trvalé.
Kocůrek však upozorňuje, že cenové očakávania sa oproti obdobiu pred aktuálnymi otrasmi výrazne posunuli nahor. Aj keď sa geopolitická situácia upokojí, podľa neho nemožno automaticky očakávať návrat na predchádzajúce cenové úrovne.
Dôvodom je riziková prirážka, ktorú obchodníci začleňujú do svojich očakávaní. Trh už podľa neho počíta s tým, že narušenie dodávok alebo infraštruktúry nemusí byť jednorazovou udalosťou.
Rast nových exportných LNG kapacít, najmä na druhej strane Atlantiku, by mal situáciu zmierňovať. Ani väčšia ponuka však nemusí úplne odstrániť cenové riziko vyplývajúce z geopolitiky.
Nižšia naplnenosť zásobníkov nemusí znamenať zlyhanie trhu
Osobitnou témou je stav európskych zásobníkov. Ich využívanie v posledných sezónach komplikuje nepriaznivý rozdiel medzi letnými a zimnými cenami. Obchodníkom tak v určitých obdobiach chýba prirodzená ekonomická motivácia nakúpiť plyn v lete, uskladniť ho a predať počas zimy.
Ľalík nepovažuje nižšiu naplnenosť automaticky za zlyhanie trhu. Práve naopak, obchodníci podľa neho reagujú na cenové signály racionálne. Kritickejšie vníma niektoré regulačné zásahy do napĺňania zásobníkov.
Podľa jeho názoru môže presne určený harmonogram požadovanej naplnenosti v určitých trhových podmienkach situáciu paradoxne komplikovať, pretože trhu vopred signalizuje, koľko plynu a v akom období bude potrebné nakúpiť.
Kocůrek pripomína, že zásobníky síce štáty vnímajú ako strategickú súčasť energetickej bezpečnosti, ale využívajú ich prevažne komerčné subjekty. Ak ich má trh intenzívnejšie využívať aj v období nepriaznivých cenových signálov, potrebné sú vhodné motivačné mechanizmy.
Do úvahy podľa neho prichádzajú strategické rezervy, úpravy taríf alebo nové skladovacie produkty.
Slovenské zásobníky majú vzhľadom na spotrebu silnú pozíciu
Slovensko patrí medzi krajiny s vysokou skladovacou kapacitou v pomere k domácej spotrebe. Hoci bola v čase rozhovoru ich percentuálna naplnenosť približne 55 %, podľa Ľalíka sa v nich nachádzal objem zodpovedajúci viac než 42 % ročnej spotreby Slovenska.
Samotný SPP podľa neho zvýšil svoje zásoby aj vďaka podpore štátu prostredníctvom rozhodnutia vo všeobecnom hospodárskom záujme.
„Naša optimálna skladovacia zásoba sa pohybuje zhruba na úrovni osem až osem a pol terawatthodiny. Aktuálne máme zásobníky naplnené na 17,5 terawatthodiny,“ uviedol Ľalík.
SPP pritom pracuje aj s obchodným riadením skladovaných objemov. Namiesto jednoduchého nákupu plynu v lete a jeho predaja v zime sa snaží pozície priebežne rolovať medzi jednotlivými mesiacmi a obmedzovať tak negatívny vplyv nepriaznivých cenových rozdielov.
LNG zmenilo charakter európskeho trhu
Odklon od ruského potrubného plynu a rastúci význam LNG zásadne zmenili spôsob, akým sa tvorí cena plynu v Európe.
Podľa Ľalíka nie je rozhodujúcim problémom fyzická dostupnosť katarského LNG. Katarský plyn predstavoval podľa neho iba menšiu časť európskej spotreby. Dôležitejšie je, že LNG je globálne obchodovaná komodita.
Európa sa preto stala podstatne citlivejšou na udalosti, ktoré sa odohrávajú ďaleko od jej hraníc.
Ak rastie dopyt po LNG v Ázii alebo sa obmedzí významná exportná trasa, dôsledok sa prenáša aj do európskych cien. To je výrazná zmena oproti obdobiu, keď veľkú časť európskeho trhu zásobovalo potrubné spojenie s Ruskom.
Kocůrek upozornil najmä na pozíciu spotového LNG. Práve tieto flexibilné náklady vytvárajú marginálnu dodávku, ktorú Európa potrebuje na vybilancovanie trhu. Kontinent preto vstupuje do priamej cenovej konkurencie s ostatnými regiónmi.
Riešením podľa neho nemusí byť úplný odklon od spotového trhu. Dôležité je vytvoriť diverzifikované portfólio z hľadiska geografického pôvodu plynu, dĺžky kontraktov aj expozície voči spotovým cenám.
SPP sa pripravuje na fungovanie bez dlhodobého kontraktu s Gazpromom
Zmenou prechádza aj nákupné portfólio SPP. Spoločnosť síce podľa Ľalíka naďalej drží dlhodobý kontrakt so spoločnosťou Gazprom Export, jeho význam pre zásobovanie však už nie je taký dominantný ako v minulosti.
SPP využíva viacero zdrojov a obchoduje na trhoch v Česku, Nemecku, Rakúsku, Maďarsku a ďalších krajinách. Ľalík pripomenul, že v predchádzajúcom roku boli približne dve tretiny spotreby slovenských zákazníkov SPP pokryté inými kontraktmi než dodávkami od Gazprom Exportu.
Transformáciu názorne ukazuje aj vývoj tradingového tímu spoločnosti. Kým pred približne 18 rokmi sa podľa Ľalíka tradingu venovali dvaja pracovníci, dnes má príslušná organizačná jednotka približne 30 zamestnancov.
Po skončení dlhodobého ruského kontraktu sa má práve trading stať nositeľom budúceho zdrojovania spoločnosti.
Slovensko prišlo o historickú tranzitnú pozíciu
Zásadnou zmenou pre slovenské plynárenstvo je strata pozície významnej tranzitnej krajiny. Podľa Ľalíka ešte v minulosti pretekal cez územie Slovenska objem zodpovedajúci približne 15 % spotreby plynu v Európskej únii.
Tieto toky podporovali obchodovanie, využívanie prepravnej siete aj slovenských zásobníkov. Dnes sa Slovensko podľa neho nachádza na konci dodávateľských trás prakticky pri všetkých významných zdrojoch plynu dostupných v Európe.
To obmedzuje možnosti prilákať nový tranzit iba prostredníctvom znižovania prepravných taríf.
Slovenské zásobníky však podľa Ľalíka nestratili svoj význam. Ich atraktivitu bude naďalej určovať najmä tvar cenovej krivky. Ak bude rozdiel medzi nákupnou a budúcou predajnou cenou vytvárať priestor na skladovanie, obchodníci ich podľa neho budú využívať.
Hodnota zásobníkov sa môže presunúť od objemu k flexibilite
Podľa Kocůreka sa zároveň mení samotný význam zásobníkov. S rastúcim prepojením plynárenstva a elektroenergetiky nemusí byť rozhodujúce iba to, koľko plynu sa v zásobníku nachádza.
Čoraz dôležitejšia môže byť schopnosť dodať veľký objem plynu v krátkom čase.
Plynové zdroje majú v elektroenergetike pomáhať reagovať na rýchle zmeny výroby a spotreby. Pri výpadku výroby z iných zdrojov tak môže prudko vzrásť potreba plynu pre elektrárne. Hodnotu zásobníkov potom nebude určovať iba ich celková kapacita, ale aj ťažobný výkon a schopnosť reagovať na krátkodobé špičky.
Budúca bezpečnosť bude stáť na diverzifikácii
Obaja hostia sa zhodujú, že geopolitika a bezpečnosť infraštruktúry sa stávajú štandardnou súčasťou fungovania trhu.
Útoky na plynovody, LNG terminály, kompresorové stanice alebo kybernetickú infraštruktúru môžu vyvolať cenový šok a v krajnom prípade narušiť fyzickú dostupnosť plynu.
Kocůrek však upozorňuje aj na jednu výhodu súčasnej európskej LNG infraštruktúry. V porovnaní s veľkými potrubnými trasami je decentralizovanejšia. Výpadok jedného alebo dvoch terminálov preto nemusí mať rovnaký dosah ako strata kľúčovej potrubnej trasy.
Ľalík zdôrazňuje, že nie všetkým rizikám možno predísť alebo ich spoľahlivo predpovedať.
„Dôležité z môjho pohľadu je byť na takýto stav pripravený skôr, ako predikovať, čo by to mohlo byť,“ uzavrel.
Práve pripravenosť sa tak stáva spoločným menovateľom novej situácie na európskom trhu. Nejde len o dostatok plynu. Dôležitá je kombinácia zdrojov, zásobníkov, dostupnej prepravnej infraštruktúry, obchodnej flexibility a schopnosti reagovať na udalosti, ktoré európsky trh nedokáže ovplyvniť.
Viac

 Zdroj: Freepik